
TRENENERGI.COM — Tujuh rekomendasi pembenahan tata kelola restitusi pajak disodorkan peneliti Fakultas Ekonomi dan Bisnis Universitas Indonesia untuk memecah kebuntuan antara target penerimaan negara dan ketahanan modal kerja pengusaha. Usulan itu muncul di tengah lonjakan permohonan pengembalian kelebihan pembayaran pajak yang menuntut penanganan lebih terukur. Pemerintah dinilai perlu segera merombak sistem agar pencairan restitusi tidak lagi mengganggu perputaran kas dunia usaha.
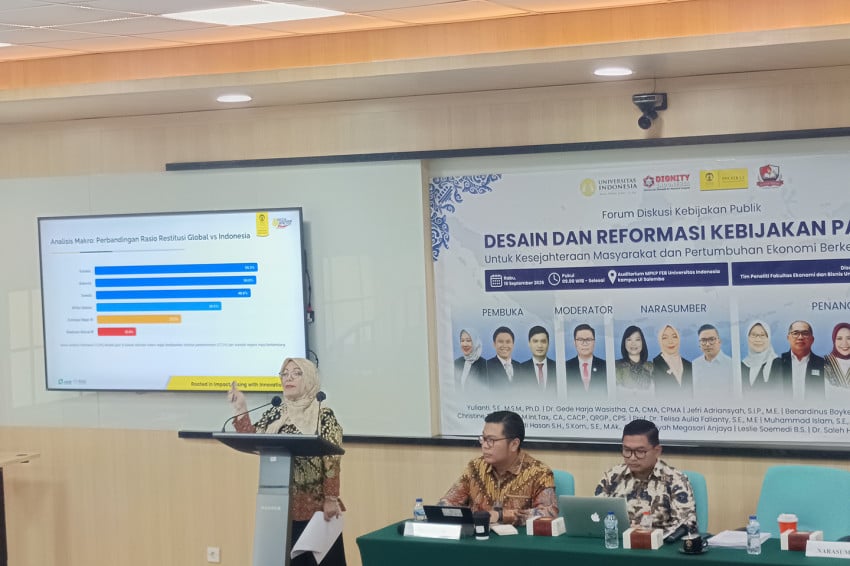
Guru Besar FEB UI Telisa Aulia Falianty menyampaikan kajian tersebut dalam diskusi publik di kampus UI Salemba, Jakarta, Rabu (16/9/2026). Ia menyebut persoalan restitusi kini berada di titik yang saling tarik-menarik antara kebutuhan fiskal negara dan likuiditas pelaku usaha.
"Kalau dari kajian ini sendiri, kita memang menghadapi dilema yang sangat berat, yaitu dilema antara fiscal space dengan likuiditas usaha," ujar Telisa.
Mengapa Restitusi Jadi Simpul Persoalan
Fluktuasi nilai permohonan pengembalian kelebihan pembayaran pajak dipengaruhi sejumlah faktor. Karakteristik perekonomian, laju investasi, kinerja ekspor, dan tingkat kepatuhan wajib pajak masuk dalam daftar pemicu.
Desain sistem Pajak Pertambahan Nilai (PPN) serta kapasitas administrasi perpajakan turut menentukan besar-kecilnya gelombang permohonan. Kombinasi faktor itu membuat pengelolaan restitusi menuntut pendekatan yang tidak bisa diseragamkan.
Pembenahan Berbasis Risiko per Kategori Wajib Pajak
Telisa merekomendasikan pembenahan berbasis risiko yang dipilah menurut kasus, sektor, maupun wajib pajak secara individual. Manajemen risiko dinilai krusial untuk menetapkan batas waktu penyelesaian berkas secara terukur sesuai klasifikasi kepatuhan.
Ketidakpastian durasi pencairan selama ini disebut kerap mengganggu perputaran kas pelaku usaha yang beritikad baik. Penetapan tenggat yang jelas diharapkan memulihkan kepastian berusaha.
"Kita juga harus punya waktu layanan sesuai kategori risiko, misalnya yang rendah berapa lama dan untuk risiko tinggi dikaji apakah batasnya enam bulan atau satu tahun, serta sistem bisa ditransparankan agar wajib pajak bisa melakukan tracking," tutur Telisa.
Penambahan Pemeriksa dan Keterbukaan Daftar Tunggakan
Dari sisi kelembagaan, Direktorat Jenderal Pajak Kementerian Keuangan didorong menambah jumlah aparat pemeriksa. Beban berkas yang menumpuk disebut menjadi salah satu sebab lambatnya penyelesaian permohonan.
DJP juga diminta membuka akses pelacakan berkas secara daring. Publikasi daftar tunggakan permohonan menjadi usulan lain agar wajib pajak bisa memantau posisi berkas mereka.
Coretax dan Integrasi Data Elektronik
Pembaruan teknologi informasi lewat penerapan sistem Coretax dinilai menjadi instrumen vital. Integrasi data elektronik disebut mampu memitigasi sengketa restitusi yang selama ini menyita waktu dan biaya.
Langkah digitalisasi itu dinilai ampuh menutup celah praktik faktur pajak bodong. Rekayasa nilai faktur atau under-invoicing, kecurangan pelaporan, hingga faktur pajak yang tidak berdasarkan transaksi sebenarnya (TBTS) juga masuk daftar celah yang bisa dipersempit.
Kajian FEB UI ini menambah tekanan publik agar pemerintah tidak hanya mengejar target penerimaan. Keseimbangan antara pengamanan penerimaan negara dan perlindungan likuiditas pengusaha menjadi ujian tersendiri bagi tata kelola perpajakan nasional.